宇信科技2021年净利承压 消金版图冷暖不均,出海印尼能否破局?
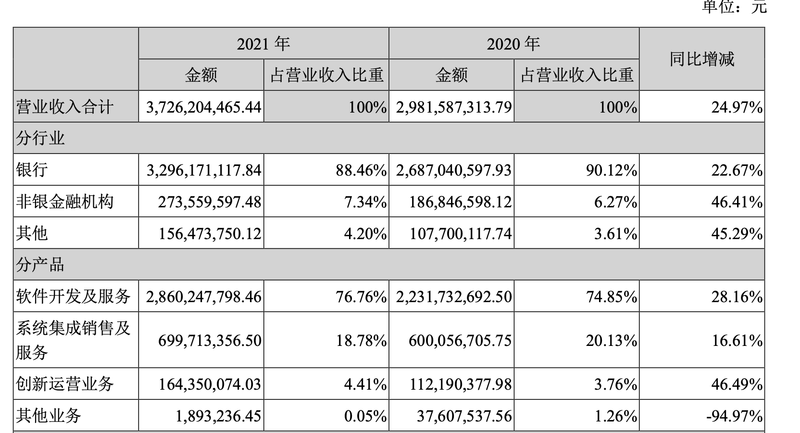
随着2021年年报季收官,金融IT服务商宇信科技(300674.SZ)交出了一份净利润下滑的成绩单。表面上看,公司营收仍保持增长,但归母净利润却出现同比收缩,这背后既有行业竞争加剧、成本上升的因素,也折射出其布局多年的消费金融股权投资版图正经历深度分化与监管震荡。
净利下滑:增收未增利,成本吞噬利润
财报显示,宇信科技2021年实现营业收入约37.5亿元,同比增幅约15%;但归母净利润仅约3.5亿元,同比下降约15%。典型的“增收不增利”背后,是毛利率承压与研发、人力成本抬升的双重挤压。作为银行IT解决方案的主流供应商,宇信在信贷系统、监管科技、数据中台等领域投入较大,项目交付周期拉长,同时商业银行IT预算虽稳健但议价趋严,迫使公司牺牲部分盈利换取市场份额。联营企业投资收益的波动,尤其是消费金融公司业绩“拖后腿”,对净利润形成直接冲击。
消金棋局:湖北消金滑坡,晋商消金微增
宇信科技参股的持牌消费金融公司,曾是公司外延布局的重要着眼点。其中,湖北消费金融的业绩表现尤为疲软——该年度净利润出现较大幅度下滑。行业分析指出,湖北消金在疫情后展业承压,获客成本上升,且不良率上扬导致拨备计提增加,叠加本土银行系消金竞争红海,利润空间被显著压缩,这直接拉低了宇信科技按权益法确认的投资收益。
相较之下,晋商消费金融保持了业绩微增,虽未大幅放量,但依然守住了盈利基本面。这种“一降一稳”的分化,反映出中小型消金公司对区域经济、股东资源及风控能力的依赖极深。而让外界尤为关注的是,晋商消金近期还收到了央行罚单——因业务操作违规、征信管理不当等问题被处罚。尽管罚款金额通常不大,但对品牌信誉和后续展业合规性提出警示。对于本身依赖消金投资收益的宇信科技而言,参股方的监管预警是不容忽视的边际风险。
出海印尼:宇信在海外信贷市场的机遇与钳制
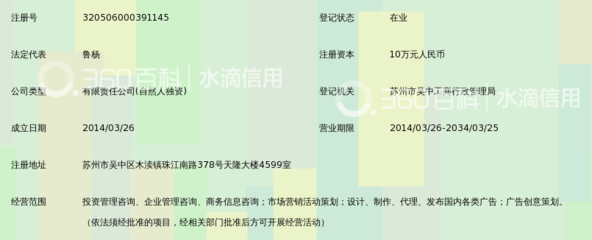
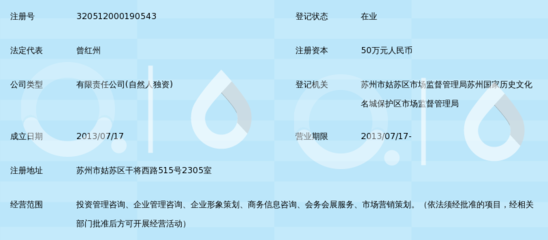
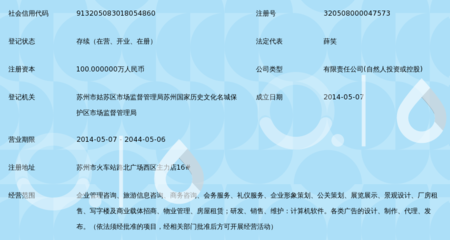
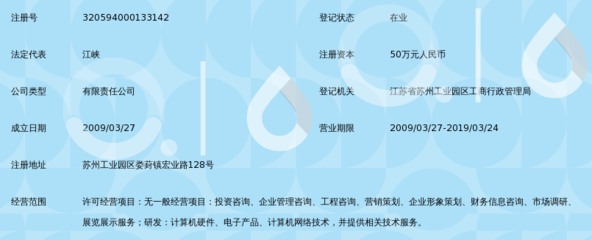
在消金投资遭遇波折的宇信科技将视线投向了更广阔的海外信贷市场,尤其是印度尼西亚。据报道,公司近年携手合作伙伴在印尼布局金融科技与信贷服务,苏州相关的信息咨询或技术运营主体正承担起跨境落地的任务。这一动作不是孤立的:印尼拥有庞大的人口红利、金融渗透率待提升及中资企业出海生态愈发成熟,已成为中国金融科技输出热土。宇信希望将在国内积累的核心信贷系统、风控模型、数字化运营能力复制到印尼本地银行与多类金融机构。
加上媒体披露的“宇信涉足印尼信贷业、苏州信息咨询公司”细节,俨然是其在江苏一带保留研发咨询服务的基础上,打通东南亚落地的常态。然而出海并非坦途——印尼监管对于贷超、本地催收账户管理日趋严厉,数据跨境乃至牌照门槛构成隐形玻璃天花板;当地本土 fintech 如 Akulaku、Kredit Pintar 的市占率已经较高。宇信要做的是通过与当地联合运营、技术赋能而不是直接亲自下场信贷攫取利差,但在盈利贡献期上可能要等待更久。
破局之道:向内求质,向外拓展
宇信科技的困境具有一定代表性——过去简单的“银行IT基础建设+多牌照股权投资”蓝边效应消退,如今监管规定约束整体盈利质变(先是有民营银行、第三方消金多线条合规阵痛)。公司大概率围绕两条线调整软着陆:一是在国内提高产品组件化落地节奏来提升毛利核心盘;二是在风控及定制化信贷系统优势基础上放手拓展关联行业及出海圈地更多区域做到可持续变现。
简而言之,眼晕于下只涨落的轻和报告书就不太具道。对于投资者来说,营业收入增长匹配利润回升才叫稳妥长三年度,而这可能是宇鉴必然历的生汰冬考
如若转载,请注明出处:http://www.alipayhongbao.com/product/9.html
更新时间:2026-10-07 19:43:00